1. La macroéconomie de façade : Une économie de comptoir monosecteur
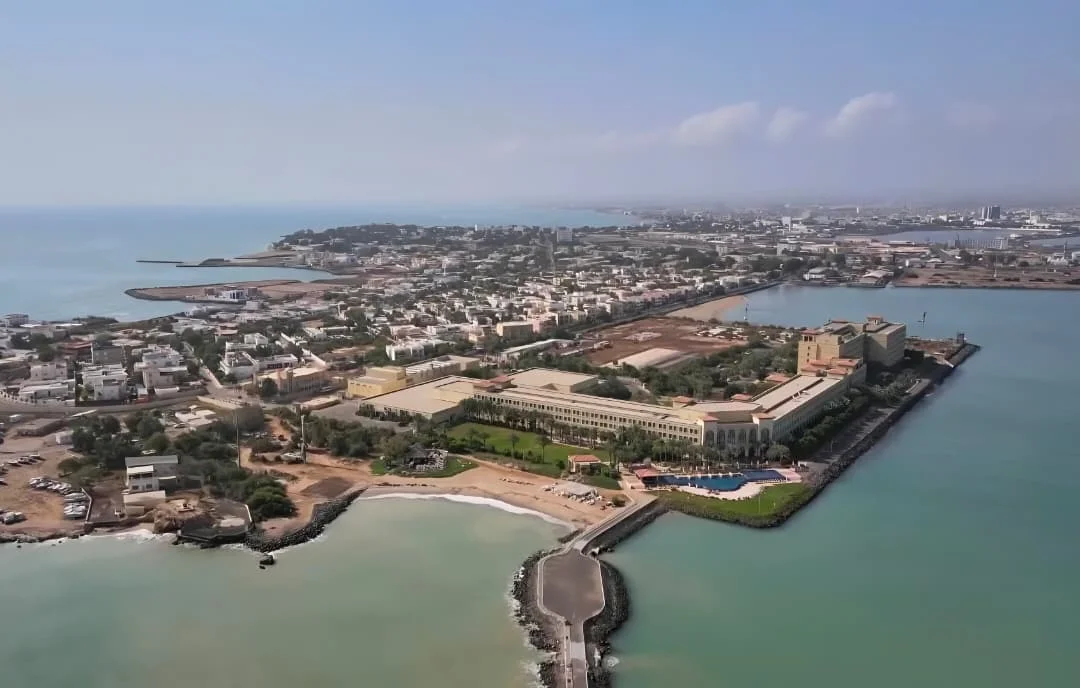
Sous le vernis des mégaprojets portuaires et des indicateurs de croissance macroéconomique affichés par le passé, l’économie djiboutienne se révèle être une structure fragile, complètement hors-sol et déconnectée de sa réalité sociale. Le pays ne produit presque rien : l’agriculture y est totalement inexistante en raison de la rareté absolue des terres arables et des ressources en eau, et l’industrie manufacturière locale est quasi inexistante. Le produit intérieur brut repose de manière hypertrophiée, à hauteur de près de 70 %, sur les services de transit, le secteur portuaire et la logistique internationale.
Cette configuration fait de Djibouti une économie de comptoir monomarque et monosecteur, entièrement dépendante d’un cordon ombilical unique : l’Éthiopie. Plus de 90 % du commerce extérieur de ce vaste État enclavé de plus de 120 millions d’habitants transite par les infrastructures portuaires djiboutiennes. La moindre réorientation des corridors logistiques éthiopiens vers d’autres ports de la région (comme Berbera au Somaliland ou des accès alternatifs), ou le moindre ralentissement économique dans l’hinterland éthiopien, prive instantanément Djibouti de la source quasi exclusive de ses devises et de ses revenus étatiques.
2. La mainmise chinoise : Cartographie précise et impitoyable des investissements verrouillés
Loin d'être un marché ouvert où les investisseurs étrangers peuvent librement concurrencer, Djibouti est structuré par des méga-projets d'État financés, construits et opérés par des consortiums chinois. Pour comprendre comment ces grands axes cadenassent le pays, il faut nommer ces investissements de premier plan :
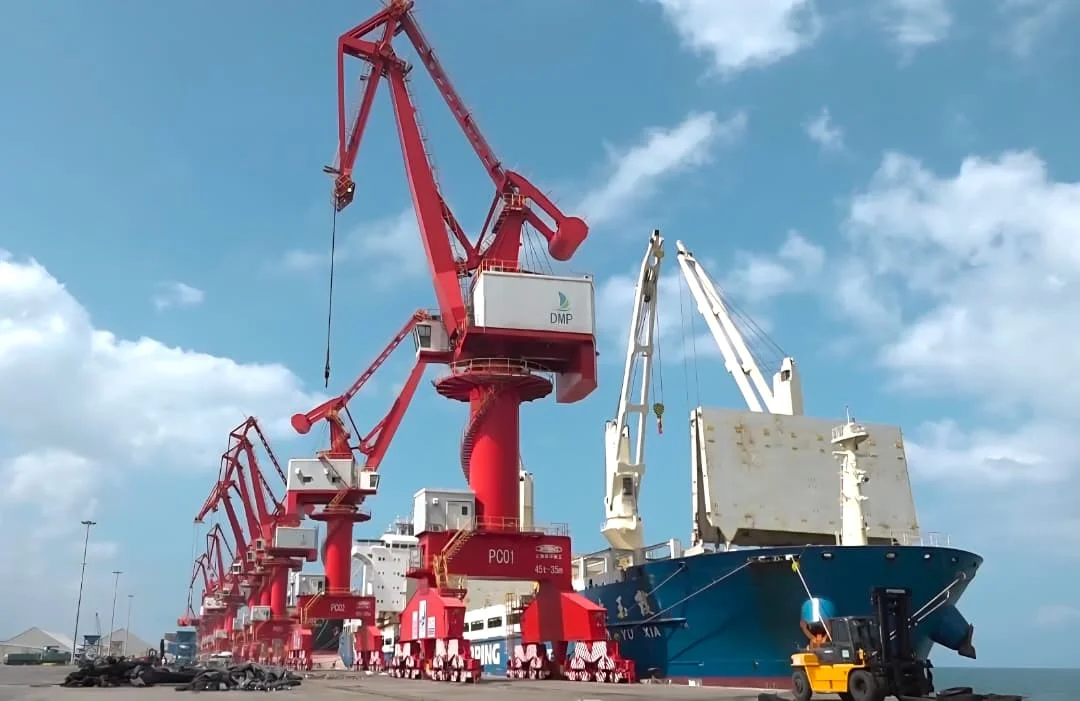
Le Port Multipurpose de Doraleh (DMP) : Construit pour remplacer les anciennes infrastructures et gérer les flux massifs de conteneurs et de vrac, ce port ultra-moderne a été financé et réalisé en grande partie grâce à des capitaux et des entreprises d'État chinoises. Il capte l'essentiel du commerce maritime du pays.
Le chemin de fer Addis-Abeba – Djibouti : Long de plus de 750 kilomètres et électrifié, cet axe ferroviaire vital a été construit par des géants publics chinois (China Railway Group et China Civil Engineering Construction Corporation) et financé à hauteur de plusieurs milliards de dollars par des prêts de l'Exim Bank of China. Conçu pour lier directement les mines et marchés éthiopiens aux quais djiboutiens, il fonctionne comme une artère fermée gérée sous standards technologiques et opérationnels exogènes.
La Zone Franche Internationale de Djibouti (DIFTZ) : Présentée comme le plus grand pôle de libre-échange d'Afrique de l'Est, cette zone franche a été développée en partenariat direct avec des opérateurs publics chinois pour servir de plaque tournante aux "Nouvelles routes de la soie".
Le piège de la dette souveraine : Ces projets reposent sur des créances massives envers l'Exim Bank of China. Lorsque les revenus du trafic ralentissent, l'État djiboutien s'asphyxie financièrement, hypothéquant de fait sa souveraineté économique et laissant les leviers décisionnels des grands flux entre les mains de créanciers et d'opérateurs étrangers intouchables.
3. Le piège du crédit bancaire local et l’asphyxie financière de l’investisseur
Un entrepreneur ou un investisseur qui s'implante à Djibouti en pensant pouvoir s'appuyer sur le système bancaire local pour financer sa croissance se heurte à un mur infranchissable :
Des taux d'intérêt usuraires et punitifs : Pour l'obtention de crédits d'équipement ou de trésorerie, les banques de la place affichent des taux de base d'environ 17 %, alourdis par de multiples frais annexes et des assurances obligatoires, rendant toute rentabilité opérationnelle initiale extrêmement difficile à atteindre.
Une frilosité bancaire totale pour l'économie réelle : Le secteur bancaire djiboutien (succursales internationales et banques islamiques) dispose de liquidités mais refuse de porter le risque des PME ou des investisseurs indépendants. Les exigences de garanties réelles (collatéral immobilier) sont totalement disproportionnées par rapport aux montants prêtés.
L'obligation absolue du 100 % fonds propres : Ne pouvant compter sur le levier de la dette bancaire locale pour soutenir sa trésorerie ou investir, l'entrepreneur doit avancer l'intégralité de son cash. Dans un pays aux coûts fixes aberrants, la moindre erreur de gestion ou de prévision de trésorerie conduit à la faillite sèche en quelques mois, sans quaucune bouée de secours bancaire ne vienne rattraper l'entreprise.
4. L’enfer opérationnel : Pourquoi faire des affaires à Djibouti relève du risque maximal
Pour tout investisseur ou entrepreneur indépendant qui envisage de s’implanter à Djibouti en dehors des cercles fermés des grands conglomérats internationaux et des monopoles d’État, la réalité du terrain se transforme rapidement en un parcours du combattant, voire en un véritable enfer opérationnel :
L’exiguïté mortelle du marché intérieur : Le marché domestique djiboutien est microscopique. Avec une population d’environ un million d’habitants dont une large frange dispose d’un pouvoir d’achat extrêmement faible, tout projet commercial ou de services ciblant exclusivement la demande locale atteint un plafond de saturation en quelques semaines. Il est impossible de bâtir une économie d’échelle pérenne.
Le monopole verrouillé des secteurs rentables : À Djibouti, il n’y a rien d’autre à faire à grande échelle en dehors de la chaîne logistique lourde, du transit portuaire et du commerce international. Or, ces secteurs clés sont verrouillés par des partenariats géostratégiques internationaux, des entreprises publiques puissantes et des multinationales étrangères.
L’asphyxie par le coût exorbitant des facteurs de production : L'électricité thermique (produite à partir de fioul importé) et l'eau affichent des tarifs parmi les plus élevés au monde. Des ménages et petites structures ploient sous des factures d'électricité aberrantes (atteignant ou dépassant plusieurs centaines d'euros par mois), tuant dans l’œuf toute velléité d’industrialisation légère ou de PME de services.
La rigidité administrative et le piège du personnel : S’il est administrativement possible d’enregistrer une entreprise, la phase d’exploitation se heurte à des lourdeurs bureaucratiques persistantes hors des zones franches. Le chef d’entreprise fait face à une contradiction insoluble : un chômage massif des jeunes combiné à un déficit de qualifications techniques, et des taxes annuelles punitives pour l’embauche de personnel expatrié qualifié.
5. Le cas d'école énergétique : Le gâchis du photovoltaïque, de l'éolien et la souveraineté manquée
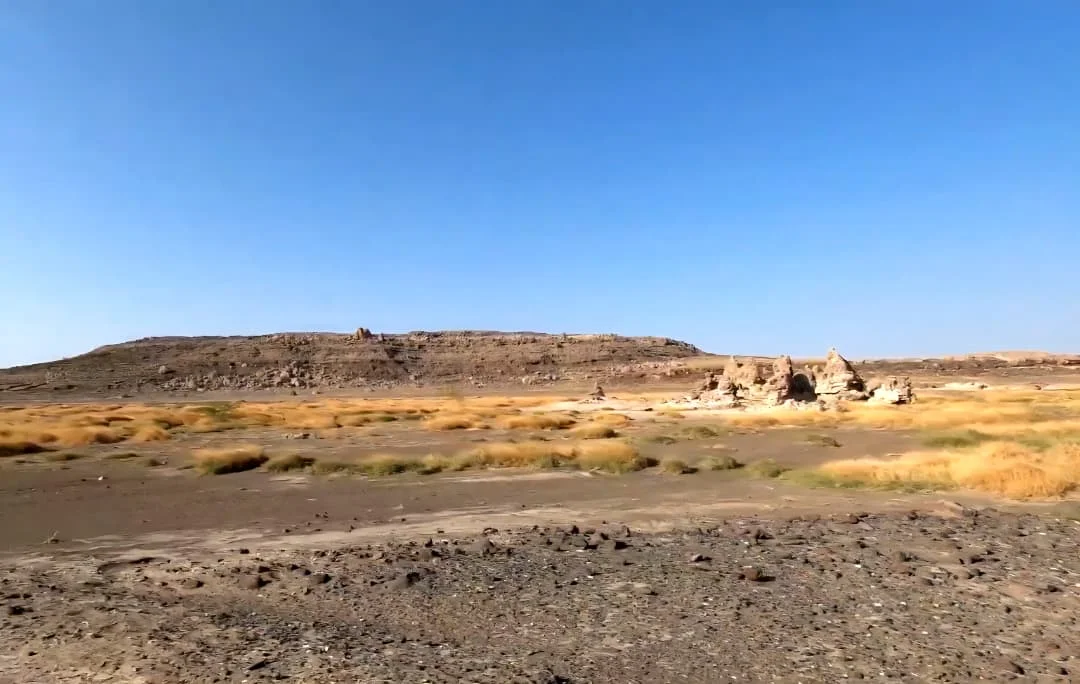
La gestion du secteur énergétique illustre de manière éclatante les blocages systémiques du pays. Djibouti dispose pourtant d'un profil géographique idéal pour une transition vers les énergies renouvelables :
Un potentiel solaire et éolien exceptionnel : Des étendues arides immenses et inhabitées pour installer des parcs photovoltaïques massifs sous un soleil permanent, et des reliefs collinaires balayés par des couloirs de vent violents propices à l’éolien.
Le verrou du monopole d'État : Contrairement à un modèle ouvert où l'État définirait des sites pour des Partenariats Publics-Privés (PPP) — où des investisseurs financeraient l'outil de production tandis que l'État conserverait le réseau de transport (sur le modèle de la SNEL en RDC) et une part du capital pour garder le contrôle —, Djibouti verrouille le secteur via la compagnie publique (EDD).
L'occasion manquée : En refusant d’ouvrir la production aux producteurs indépendants (IPP) pour alimenter directement la communauté à bas coût, le pays se prive d’une énergie verte salutaire. Mieux encore, avec sa faible population, Djibouti aurait pu produire un surplus massif d’électricité pour la revendre à ses voisins déficitaires (comme l’Éthiopie), s’assurant ainsi une police d’assurance géopolitique de neutralité. Le statu quo thermique protège des rentes opaques mais ruine l’économie.
6. La réalité sociale : Une population piégée dans la souffrance quotidienne
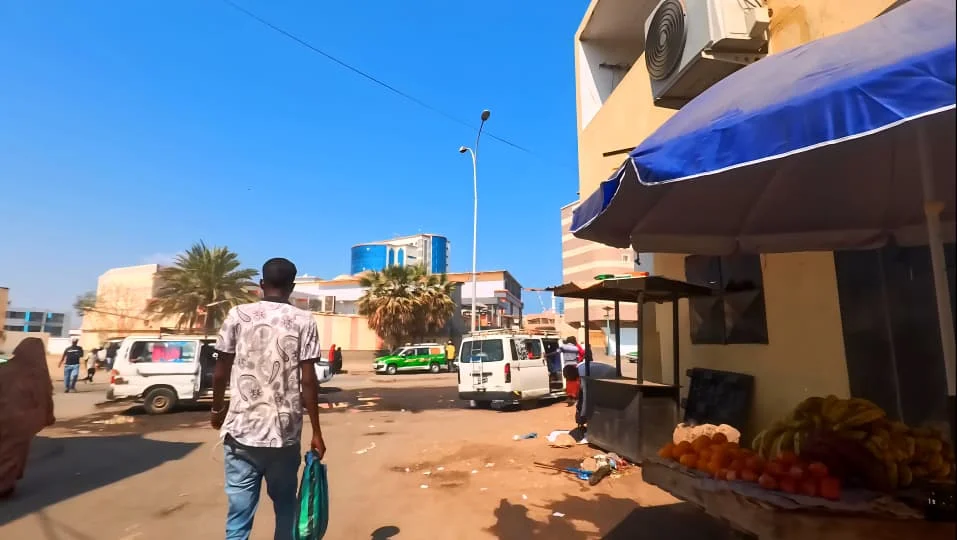
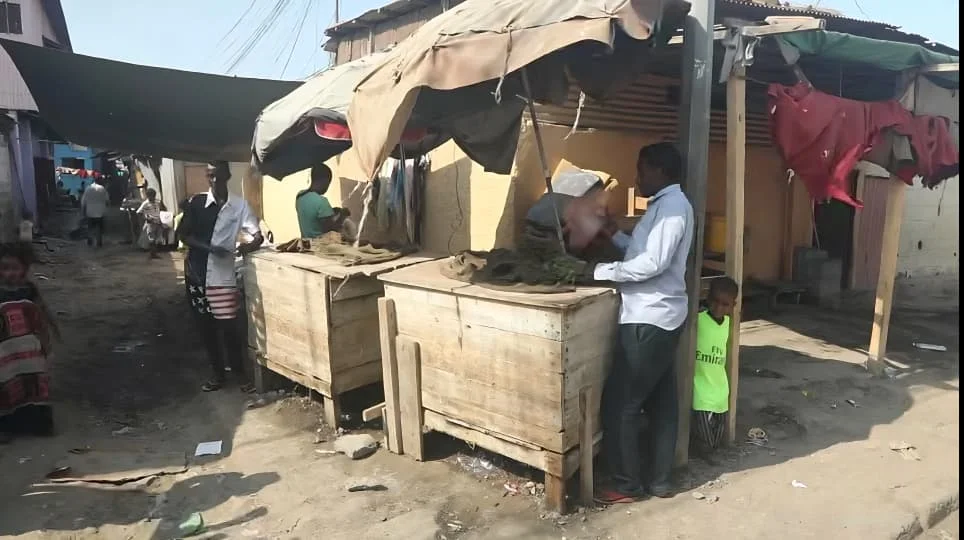
Le paradoxe tragique de Djibouti réside dans le fossé abyssal entre la macroéconomie de façade et la condition réelle de ses habitants. Alors que les discours officiels peignent un tableau flatteur, la population locale subit une souffrance socio-économique profonde :
Une vie quotidienne au coût européen pour des revenus de subsistance : Le coût de la vie et des loyers à Djibouti-Ville est comparable à celui de grandes capitales européennes. Se loger, se nourrir, se soigner ou se déplacer coûte extrêmement cher, alors que le revenu médian et les salaires locaux restent dramatiquement bas, alimentés par une bulle de devises étrangères liées aux bases militaires.
L’exclusion totale de la jeunesse et le chômage structurel : Plus de 70 % de la population a moins de 35 ans, mais cette jeunesse subit un chômage endémique frôlant ou dépassant les 60 à 70 %. Le modèle économique fondé sur des méga-infrastructures portuaires et ferroviaires ultra-capitalistiques et automatisées ne crée pratiquement aucun emploi direct pour la masse des jeunes locaux.
La faillite agricole et la vulnérabilité alimentaire chronique : Ne produisant presque rien par elle-même, la nation importe plus de 90 % de ses denrées alimentaires. Cette dépendance absolue aux marchés mondiaux et aux fluctuations du fret expose le pays de manière permanente à l’inflation importée et à des crises alimentaires aiguës, amorties uniquement par la petite taille démographique et les transferts de la diaspora.
Conclusion : Le diagnostic sans appel pour l'homme d'affaires
Venir investir à Djibouti sans capitaux massifs, sans appuis souverains et en dehors des grands corridors verrouillés par les infrastructures chinoises (Port de Doraleh, Ligne ferroviaire Djibouti-Addis, Zone franche DIFTZ) est une impasse totale. Le pays n’est en aucun cas le paradis libéral que décrivent certains discours officiels.
Pris en étau entre la tutelle de la dette extérieure, l’absence totale de financement bancaire local pour les PME en raison de taux d'intérêt frôlant les 17 % et de garanties impossibles à réunir, et la cherté aberrante des facteurs de production, l’investisseur indépendant fait face à un risque de perte en capital maximal. Djibouti demeure un terminal militaro-portuaire géant sous cloche, mais il constitue un enfer absolu pour l'entreprise privée.